【三者三様に得するスキーム!?】abcの「優待のいずみ」を3つの取引から考察
abc株式会社(証券コード:8783、以下「abc」)が、株主優待ポイントの新たな利用サービス「優待のいずみ」を開始しました。
株主優待ポイントの使い道を自社以外の様々な企業・お店のサービスに広げていくという面白い取り組みなのですが、その仕組み自体も興味深く、株主・提携企業・abcの3者それぞれが得をできるようにするための巧妙な設計意図が感じられます。
本記事では、「優待のいずみ」の仕組みを3つの取引に分けて整理し、その特徴や経済的な効果について考察してみます。あくまで、いち個人が好きでやっている偏った素人考察です。
考察も含めるとかなり長文なのでご注意ください。まず「優待のいずみ」の概要に触れた後で考察に入りますので、基本的なサービス内容については考察の手前でご確認いただけます。
「優待のいずみ」とは
自社以外のサービスでも使える株主優待
「優待のいずみ」は、abcの株主優待でもらえる優待ポイントの使い道を自社以外の様々な企業・お店のサービスに広げていくという面白い取り組みです。
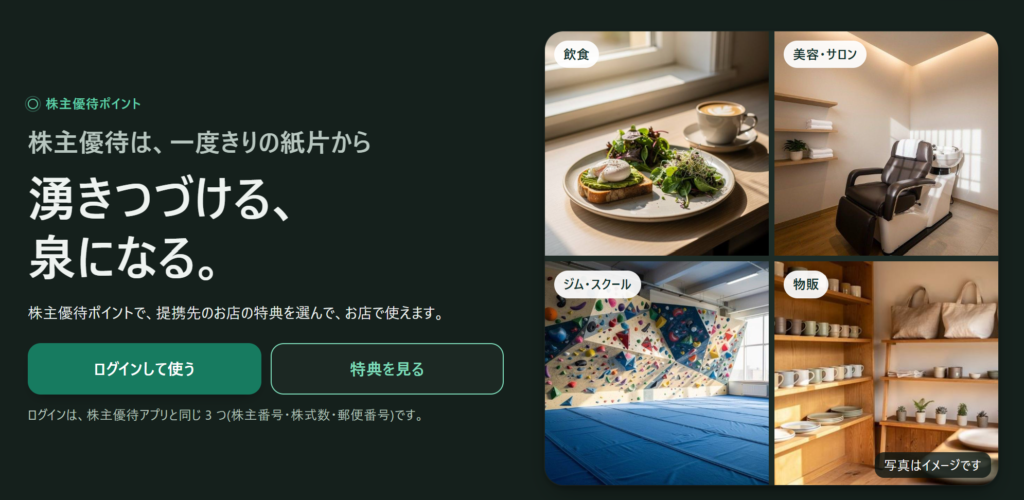
従来、優待ポイントはabcグループの対象店舗で利用するものでしたが、本サービスによって外部の提携企業やお店が用意する特典への交換にも利用できるようになります。この取り組みがうまくいけば、abcの株主は、様々な業種や地域で株主優待のメリットを享受できるようになるというわけですね。
提携先は、abcが様々な企業やお店に対して提携の提案を行いながら順次拡充していくほか、株主自身が優待ポイントを使えるようにしてほしい企業やお店を指名(リクエスト)することもできます。abcは指名状況などを参考に、それらの企業やお店との提携交渉を進めます。
詳細は公式ページをご確認ください。
「優待のいずみ」の基本情報
基本情報をまとめておきます。
- 公式サイト:https://yutai-izumi.jp/
- 対象:abcの株主優待制度の対象となる株主
- サービス利用料:無料
- 利用するポイント:abcの株主優待ポイント
abcの株主優待ポイントは、100株で10,000P、さらに保有株数に応じて最大100,000Pまで付与されます。従来通りabcグループの対象店舗(焼肉屋や居酒屋、コッペパン屋、カフェ等)で1P=1円で使用できるほか、今回の「優待のいずみ」でも利用できるようになりました。
abcの株主優待ポイントについては以下をクリック/タップすると詳細を確認できます。
2026年11月10日開示の株主優待制度のお知らせから抜粋します。
1.株主優待ポイントの付与について
2026年8月31日現在の株主名簿に記載または記録され、かつ、当社株式100株(1単元)以上を保有する株主様を対象に、2026年11月5日(木)付で株主優待ポイントを付与いたしました。
付与された株主優待ポイントは、当社子会社が運営する対象店舗にて、1ポイント=1円としてご利用いただけます。なお、「優待のいずみ」については制度が異なりますため、3.「優待のいずみ」についてをご確認ください。
(1)対象となる株主様
2026年8月31日現在の株主名簿に記載または記録され、かつ、当社株式100株(1単元)以上を保有する株主様
(2)贈呈ポイント数
保有株式数に応じて、1株当たり10~100ポイントを付与しております。また、継続保有期間に応じて、付与ポイント数が最大2.0倍となります。
【株主優待ポイント表(1株当たり)】
| 保有株式数 | 1株当たりのポイント数 |
| 100株 | 100ポイント |
| 101~500株 | 80ポイント |
| 501~1,000株 | 50ポイント |
| 1,001~1,500株 | 30ポイント |
| 1,501株以上 | 10ポイント |
【継続保有期間に応じた倍率】
| 継続保有期間 | 付与倍率 |
| 初年度 | 1.0倍 |
| 1年以上 | 1.5倍 |
| 2年以上 | 1.6倍 |
| 3年以上 | 1.7倍 |
| 4年以上 | 1.8倍 |
| 5年以上 | 1.9倍 |
| 6年以上 | 2.0倍 |
※継続保有期間は、毎年8月末時点の株主名簿に同一の株主番号で記載または記録されていることを条件といたします。
※1回当たりの最大付与ポイント数は100,000ポイントです。
付与ポイント数の計算例
2026年8月31日時点で継続保有期間1年未満、300株を保有される株主様の場合。
100株 × 100ポイント + 200株 × 80ポイント=26,000ポイント
(3)ポイントの利用期限
今回付与した株主優待ポイントの利用期限は、2027年10月31日(日)です。
本記事の作成時点で、「優待のいずみ」についての主な経過(開示等)は以下です。
| 2026年9月30日 | サービス提供開始を決定、利用希望先の指名受付開始(開示)(プレスリリース) |
| 2026年10月14日 | 提携先での優待ポイント利用方法などを発表(開示) |
| 2026年10月30日 | 飲食・宿泊・フィットネス・リラクゼーションの4社(計500店舗超)との提携契約締結を発表(開示) |
| 2026年11月6日 | 提携先での株主優待ポイント利用開始(プレスリリース)(補足) |
提携企業の拡大は順次進められ、2026年12月31日までの第1期の終了後には第2期の内容が決定される予定です。
提携企業の拡充、お得感の醸成に期待
本記事の作成時点で、優待のいずみの提携企業は4社(計500店舗超、一部店舗は対象外の場合あり)となっています。
個人的には、今後の提携企業の拡充と、株主にとってのお得感の醸成に期待したいと思います。
- より多くの業種、全国どこでも様々な地域で利用できるように
- 脱「普通のクーポン」=巷の無料クーポン/公式キャンペーンより有利に
- 大手の優待サービスとは異なる切り口のラインナップを
JAF/リロクラブ/ベネフィット・ステーション/WELBOX等とは違った良さが欲しい
まずは「優待ポイントを消費してでも利用したい特典」を提供できることが重要そうですね。SNS等のクチコミの力もうまく活用しながら発展させていってほしいです。
- 例1:以下のような飲食店では、優待ポイント 500Pや 1,000Pで10%オフになるといった特典があります。このような「定額ポイント利用でお会計⚪︎%オフ」は、お会計が一定額以上になると優待ポイント 1Pあたりの価値が1円以上になり、さらにお会計の金額が増えれば増えるほど1Pあたりの利用価値が高まります。飲食店ならお誘い合わせの上で訪店すると良さそうです。3つの取引の独立性という観点でも合理的だと思います。
- 例2:もみほぐしのお店では、そもそもの元の料金がお手ごろなところ、さらに優待ポイントを1回500円引きの特典に使えます。
三者三様に得をする?「優待のいずみ」の3つの取引
本記事では、「優待のいずみ」の仕組みを、株主・提携企業・abcの3者間で行われる3つの取引というスキームに整理して話を進めます。
株主・提携企業・abc、3者間の取引とメリット
「優待のいずみ」では、下図のように株主・提携企業・abcの間で3つの取引が行われます。
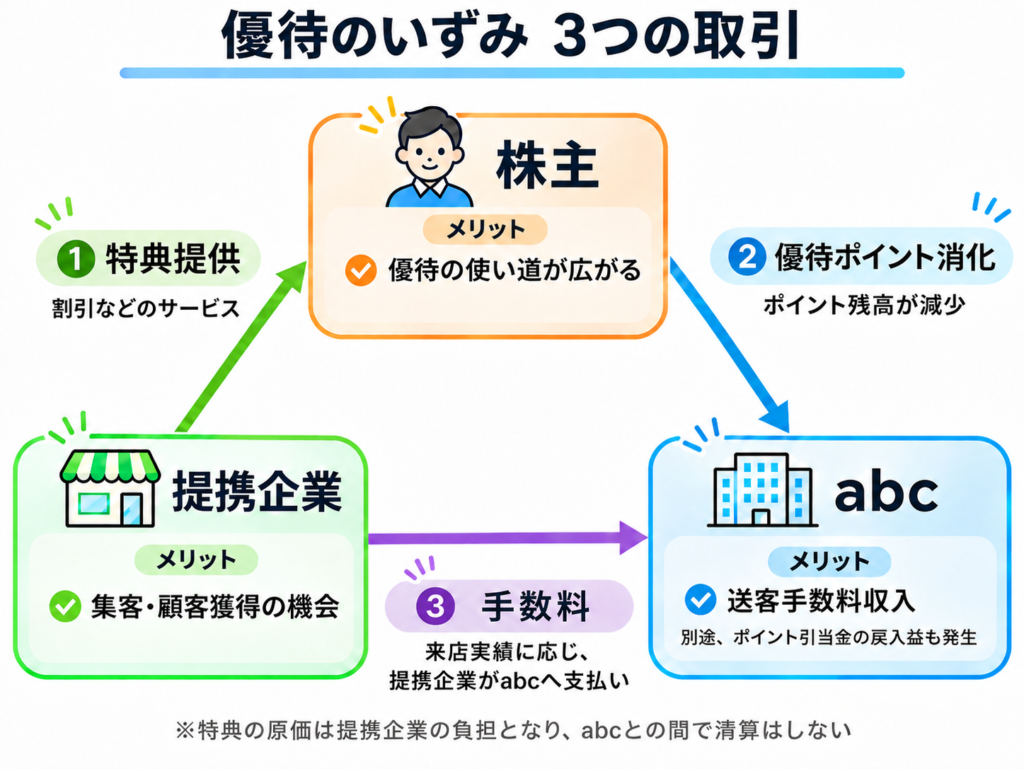
- 【提携企業⇔株主】株主への特典提供
利用方法の例:株主が「優待のいずみ」で申込みの上、お店で引換券を提示 - 【株主⇔abc】優待ポイントの消化
①の利用により、abcの株主優待アプリのポイント残高に反映 - 【提携企業⇔abc】提携企業からabcへの手数料の支払い
来店実績(送客)に応じた対価として
「優待のいずみ」では、これら3つの取引が連動することでサービスが成立するのですが、互いに絶妙な独立性を保ちながら、それぞれにお得、つまり経済的なメリットを生み出すところが面白いです。
- 株主のメリット: 特典の使い道が広がる
- 提携企業のメリット: 集客・顧客獲得の機会
- abcのメリット: 送客手数料収入
詳細は後で考察しますが、特徴的な点として、提携企業がabcの優待ポイントそのものを受け取るわけではなく、また特典を株主に提供するための原価が提携企業の負担となるので、abcと提携企業との間でポイント相当額や特典の対価についての直接的な精算が行われないということが挙げられます。
「そんなの提携企業にとって負担が大きすぎる!」と思われるかもしれませんが、提携企業側の拡販/販促の施策として、abcが提供する「(株主を)送客するサービス」的なものを利用し、かつ来店してくれた株主(顧客)に対してキャンペーン特典を提供するという、普通の営業活動のように捉えることもできます(後の考察で)。
3つの取引の中で行われること
それぞれの取引関係を簡単に整理してみます。考察は後ほど。
- 【提携企業⇔株主】株主が提携企業の商品・サービスなどの特典を利用する
提携企業が株主向けに商品/サービスの無償提供や割引などの特典を提供し、その原価を負担します。
株主は優待ポイントを使って特典を利用できます。
提携企業にとっては、abcの株主に自社の商品・サービスを利用してもらう機会となります。
- 【株主⇔abc】株主の優待ポイントが消化され、abcのポイント引当金が減少する
株主が使った優待ポイントは、提携企業が受け取るわけではありません。
前述の①のとおり、特典を株主に提供するための原価は提携企業が負担します。
株主が特典を利用する際、その特典に必要となる優待ポイントは所定のタイミングで残高から差し引かれ、消滅します。これは、株主とabcの間の取引です。
そして、実はこのとき、abcの会計上は消滅するポイント数に応じた所定の処理に従いポイント引当金が取り崩され、戻入益(利益)が発生します。会計処理の話です(後の考察で)。
- 【提携企業⇔abc】提携企業がabcに送客手数料を支払う
abcは提携企業から送客の実績に応じた手数料を受け取る仕組みになっています。
この手数料は消化された優待ポイント数に連動するものではなく、送客サービスの対価として位置づけられています。
株主が利用したポイント相当額の精算ではありません。
3つの取引は連動してるけど、独立してる
上記のように、「優待のいずみ」では、これら3つの取引が連動することでサービスが成立するのですが、互いに絶妙な独立性を保ちながら、それぞれにお得、つまり経済的なメリットを生み出す仕組みになっています。
もちろん、うまくいけば…の話なのですが、これからはその仕組みのパラメタを改善していくフェーズだと思います。
「優待のいずみ」の基本的な話はここまでです。
以降では、さらに個人的な考察を記載していきます。もし興味がありましたら引き続きご覧ください。
「優待のいずみ」の考察
ここからは、「優待のいずみ」についての考察です。
個人的に興味深いのは、前述の株主・提携企業・abcの間で行われる3つの取引によって、3者それぞれが経済的なメリットを享受できること、つまり「誰も単なるgiverのままで終わることがない」ようにするための巧妙な設計意図が感じられる点です。また、それを実現するための法令や財務面の解釈も面白いと思います。
以下の点について考察してみます。
①3つの取引の独立性を高めるスキーム
②abcのポイント引当金と財務的なメリット
③提携企業にとっての経済合理性
① 3つの取引の独立性を高めるスキーム
提携企業は優待ポイントを直接扱わない
まず注目したいのは、提携企業がabcの優待ポイントを直接受け取らない仕組みです。
一般的な共通ポイントサービス(Vポイント/楽天ポイント/Pontaポイント/dポイント等)では、加盟店が顧客からポイントによる支払いを受け付け、その利用額に応じてポイント運営会社との間で精算するような仕組みになっているはずです(と思ってる)。
一方、「優待のいずみ」では、前述のとおり、提携企業は株主に特典を提供しますが、その対価として優待ポイントを受け取るわけではありません。また、株主が消化した優待ポイントはabcの管理する残高から差し引かれて消滅し、abcから提携企業へのポイント相当額の精算も行われません。そして、提携企業からabcへの手数料は、利用された優待ポイント数には連動せず、来店実績に応じた送客手数料とされています。
つまり、特典提供・優待ポイント消化・送客手数料支払い(送客サービス)という3つの取引を分けているところが、このスキームの特徴と言えるでしょう。
法令面の対応負担を最小限に抑えつつ3者間で経済的なメリットを生む
このような設計の背景として最も重要な点は、法令面の対応負担を最小限に抑えつつ3者間で経済的なメリットを生むスキームが成立するよう優待ポイントの対価発行性や流通可能性の否定が明確に意図されていることだと考えています。
2026年9月30日付の適時開示に、外部の弁護士等によるリーガル確認を行っている旨の記載があります。
- 無償付与する株主優待ポイントは資金決済法上の前払式支払手段等に該当しないものと整理
- 優待ポイントや「優待のいずみ」の利用手段(引換券、コード、予約ページ)の有償譲渡の禁止(参考)
- 優待ポイントは提携企業に移転を行わず、提携企業がポイントの対価(特典)を支払う構造を回避
- 送客手数料は来店件数に応じた定額とし、利用された優待ポイント数との連動を回避
このように、優待ポイントそのものでは売買・決済をしない仕組みにすることにより、優待ポイントの対価発行性や流通可能性を否定する構造とし、資金決済法の規制やそこから派生する対応の負担を極力回避できるようにしているのでしょう。
要点は、優待ポイントの発行が金銭の支払いに由来するものでないこと(無償ポイント)、かつ、その後の利用~消滅のライフサイクルにおいて優待ポイントそのものが自社以外との決済・精算に用いられる媒体になり得ないことであると推察しています。
提携企業のPOSシステムやオペレーションに干渉しづらい
提携企業はabcの優待ポイントを直接扱わないので、提携企業の店舗オペレーションにおいて、POSシステム改修などの負担が生じにくいという点も重要です。
例えば、「優待のいずみ」を店舗で引換券を提示する方式で導入するとしたら、店員が引換券の利用済み操作を確認後、あとは既存のクーポンや割引サービスと同様に処理するオペレーションを適用するくらいで済む可能性があります。
つまり、「優待のいずみ」導入のためにPOSシステムに専用のポイント決済やシステム連携の機能を追加したりする必要性が無く、既存のオペレーションの微調整や必要に応じ明細で分かるようにするPOSのマスタ変更くらいができればOKかもしれないというわけです。
このように、提携企業にとって既存の販促施策に近い仕組みで「優待のいずみ」に参加できれば、提携企業を増やしていく上でメリットになりそうですね。
② abcのポイント引当金と財務的なメリット
続いて、abcの財務面について考えてみます。
今回、個人的に特に興味を持ったのが、「優待のいずみ」での優待ポイントの消化により、abcの会計上はポイント引当金の戻入益が発生するであろうという点です。送客の対価として受け取る手数料とは別の話です。
ポイント引当金とポイント引当金繰入額
まず、前提としてabcの財務諸表にある「ポイント引当金」、「ポイント引当金繰入額」という科目を確認しておきましょう。
| 科目 | 財務諸表 | 意味 |
|---|---|---|
| ポイント引当金 | B/S(貸借対照表) 流動負債 | 将来のポイント利用などに備えて計上する負債 |
| ポイント引当金繰入額 | P/L(損益計算書) 営業外費用 | ポイント引当金を計上するための費用 |
本記事では、abcが優待ポイントを発行する際のポイント数に応じてP/Lで「ポイント引当金繰入額(営業外費用)」を計上し、何らかの処理の上で、それがB/Sの「ポイント引当金(負債)」に載るものと仮定して話を進めます。
具体的には、2026年8月期決算短信では以下の金額が計上されています。
- ポイント引当金:356,697千円(約3.57億円)
- ポイント引当金繰入額:456,964千円(約4.57億円)
| 基準日 | 株主数 | ポイント引当金 残高(千円) | ポイント引当金 繰入額(千円) |
|---|---|---|---|
| 2024/3/31 | 10,874人 | 23,932 | — |
| 2025/3/31 | 18,307人 | 69,808 | — |
| 2025/8/31 | 21,005人 | 94,225 | 55,941 |
| 2026/8/31 | 未確認 (社長X投稿では41,000名) | 356,697 | 456,964 |
※株主数は各期末の有価証券報告書「所有者別状況」に記載された総株主数。ポイント引当金は連結貸借対照表の残高。株主優待対象者数や、株主優待ポイントの負債額のみを表すものではありません。
グラフにすると、直近の増え方がすごいことが分かります。株主数が倍増してるんですよね(私も増分に含む)。
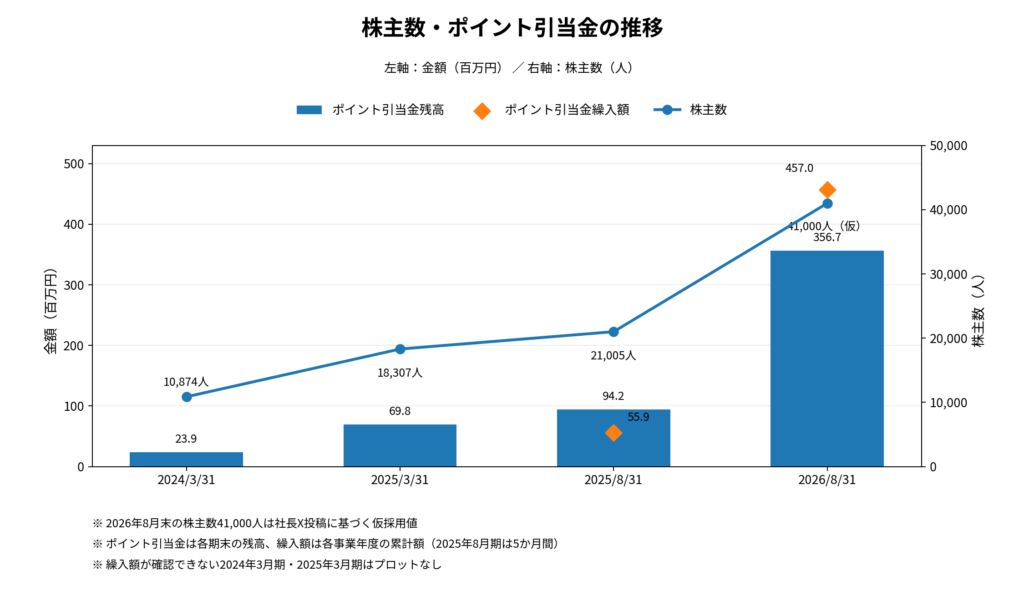
ポイント引当金繰入額の急増については、株主数の増加に合わせて計上しているものと推察しますが、もしかしたら「優待のいずみ」の開始に伴い優待ポイントの消化率自体が高くなるという予測を加味しているのかもしれません。
前連結会計年度において、「営業外費用」の「その他」に含めていた「ポイント引当金繰入額」は、金額的重要性が増したため、当連結会計年度より独立掲記することとしました。この表示方法の変更を反映させるため、前連結会計年度の連結財務諸表の組替えを行っております。
出典:abc株式会社(8783) 2026年8月期 決算短信
優待ポイント消化によって引当金戻入益が発生(送客手数料とは別に)
続いて、「優待のいずみ」の話に戻ります。
提携企業が特典の原価を負担し、abcからポイント相当額の精算を行わないのであれば、株主のポイント消化に伴うabcの会計処理はどうなるのか、という点についてです。
私の見立てでは、「優待のいずみ」での優待ポイントの消化により、abcの会計上はポイント引当金の戻入益が発生すると考えています(abcに詳しい方に教えていただいたのでたぶん合ってる)。
イメージとしては、次のような処理になると考えられます。
| 借方 | 貸方 |
|---|---|
| ポイント引当金 | ポイント引当金戻入益 |
つまり、ポイント消化によってB/S上の負債が減少するとともに、P/L上では戻入益が発生するということです。
しかも、これは提携企業から受け取る送客手数料とは別の会計処理になります。
abcにとっては、送客手数料収入とポイント引当金戻入益という、2種類の損益効果が生まれ得るわけですね。つまり嬉しい。
abcグループ店舗で優待ポイントを利用する場合との違い
abcグループ店舗で優待ポイントを利用する場合と比較すると、この違いが分かりやすくなります。
| 項目 | abcグループ店舗 | 優待のいずみの外部提携先 |
|---|---|---|
| 商品・サービスの原価 | abcグループが負担 | 提携企業が負担 |
| 店舗売上 | グループ内で計上される | abcの店舗売上にはならない |
| ポイント引当金 | 取崩し | 取り崩し ※前述の戻入益 |
| 送客手数料 | 通常は発生しない | abcが受領する設計 |
abcグループ店舗での利用では、商品・サービスの提供原価や売上がabcグループ内で発生します。
一方、「優待のいずみ」では、提携企業が自社の商品・サービスを提供し、その原価を負担します。この場合、abcは店舗の売上や原価を計上せずに、送客手数料収入とポイント引当金の戻入益を得るという形です。abcグループ内の店舗での原価(費用)の負担が無いという見方もできます。
ポイント有効期限切れによる失効との違い
abcの株主優待ポイントには1年間の有効期限があり、毎年10月末に未利用ポイントが失効するという点についても考えておきます。
有効期限切れで失効する場合も、未利用ポイントに対応する額の引当金が不要になり取り崩しが発生するはずなので、戻入益かそれに相当する利益が発生する可能性があります。そういう意味では、「優待のいずみ」でポイントを消化することによって発生する戻入益は、仮に利用されず失効していた場合にも最終的に発生していたであろう利益を前倒しで認識しているだけとも考えられます。
よって、「優待のいずみ」のポイント消化による戻入益を、その全額が「優待のいずみ」によって新たに生み出された追加利益だと考えることはできないでしょう。
しかし、前述のとおり、「優待のいずみ」自体が3者それぞれが経済的なメリットを享受できる仕組みなので、優待ポイントを失効させずに「優待のいずみ」を利用して3者にメリットを発生させた方がお得になる可能性があります。株主にとっては使い道が広がった優待ポイントで特典を利用できたら嬉しいでしょうし、提携企業にとっては集客・顧客獲得の機会が業績に寄与することでしょう。abcにとっても手数料収入があります。
一方、優待ポイントが失効するだけの場合は、株主は特典を利用できませんし、提携企業への送客も発生しません。abc側でも株主数が増えたことにより自社グループ店舗における優待提供の負担が増えたり、株主価値の維持・向上が困難になったりする懸念があります。
③ 提携企業にとっての経済合理性
今度は、提携企業側の立場で考えてみます。
前述のとおり、提携企業は特典の原価を負担し、さらにabcに送客手数料まで支払うことになります。
負担が多いのですが、通常の集客・販売促進活動に当てはめて考えると分かりやすいと思います。
特典の原価と送客手数料は、集客・販促のためのコスト
提携企業が負担するコストは、大きく次の2つに分けられます。
| 費用 | 経済的な意味 |
|---|---|
| 特典提供の原価 | 商品・サービスの利用を促すための販促コスト |
| abcへの送客手数料 | 顧客を呼び込むための集客・顧客獲得コスト |
つまり、特典の提供と送客手数料を組み合わせた、一つの集客・販促施策と考えることができます。
広告やクーポン配布、ポイントサイトを通じた集客などと似た方法ですね。
「優待のいずみ」導入のシミュレーション
例として、「たられば」の架空のシミュレーションではありますが、「優待のいずみ」で飲食店(一般食堂)が25%引きクーポンを提供した際に、その効果として新規客・既存客が5人ずつ来店するケースを想定してみました。
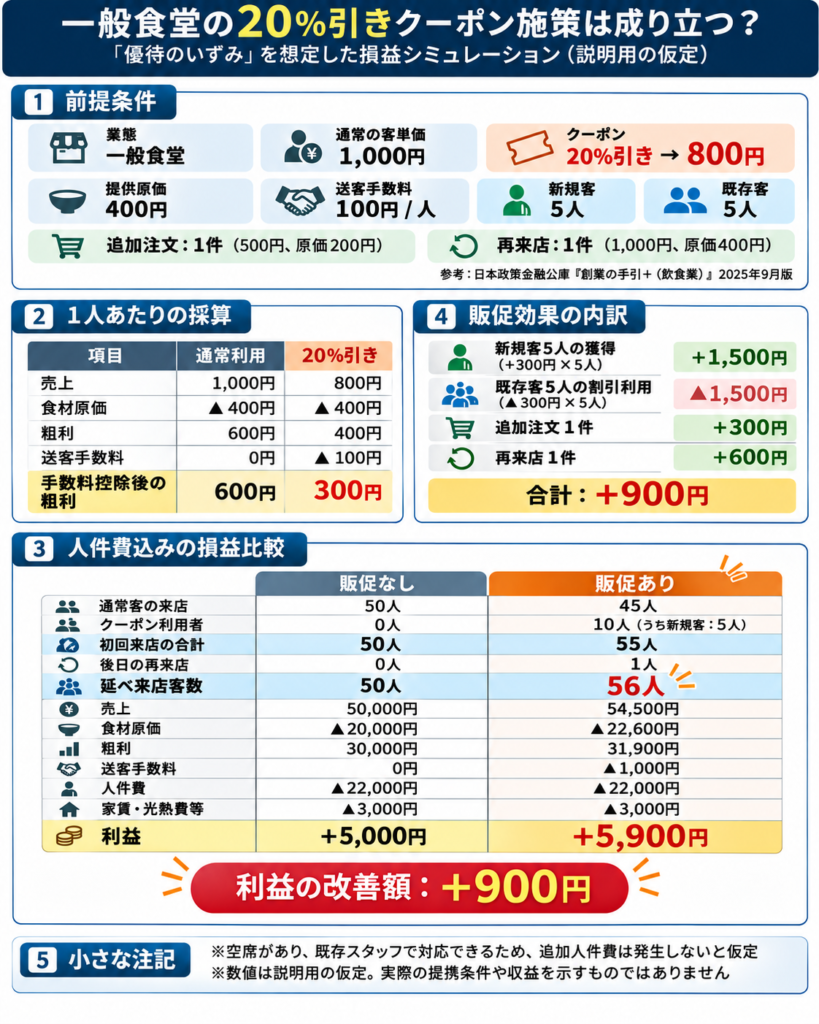
このシミュレーションでは、「優待のいずみ」による来店に伴い追加注文と再来店がそれぞれ発生すれば、販促なしの場合と比べて利益が増加するという計算になったりもします。つまり、条件が揃えば「優待のいずみ」を導入した方が経済的にメリットがあるという見方もできるということです。
この試算では、空席や既存スタッフの余力を活用し、追加人件費は発生しないものと仮定しています。
実際の効果は条件次第ですが、店舗の稼働率を上げつつ、新規顧客の獲得や追加購入・再来店につなげることが、販促施策としての採算を左右しそうです。
提携企業を増やすための条件
提携企業を増やすためには、上記のような費用対効果が重要になると思います。
「優待のいずみ」では、提携企業ごとに特典の利用件数の上限を設定できる仕組みになっていますので、まずは少ない件数から試してみて、実際の利用状況を踏まえて特典内容や受入件数を調整するような運用も考えられます。
また、利用希望先の指名(リクエスト)の件数が分かれば、abcにとっては「この企業のサービスを利用したい株主が何人いる」という営業判断の材料にもなります。その企業との提携が難しくても、類似の業種への営業でライバルを意識した訴求も効果的でしょう。
個人的には上記のような想定なので、最初のうちは「提携企業様様」なスタイルで良い気もしています。もちろん株主側への訴求も重要ですが。
「優待のいずみ」の展望
上記の仕組み以外に、今後の「優待のいずみ」の可能性にも触れておきます。
株主優待のマーケティングコミュニティ
「優待のいずみ」は、abcが「株主優待のマーケティングコミュニティ」として取り組む新しい施策でもあります(参考)。
これは、株主による指名(提携リクエスト)の件数を通じた見込み送客数の提案や、提携企業に訪店した株主がその企業の成長に資する「良い顧客層」であるはずだろうというプレゼンス活用など(関連:THANKS Bank)、「abc株主」という属性を起点にabcの事業の成長を支えることができるプロジェクトであるということです。たぶん。
また、提携企業が増えることで、より多くの株主が「優待のいずみ」を利用するようになって送客サービスとしての価値が高まれば、新たに「優待のいずみ」の提携企業として参加することのインセンティブも強化されるという循環が期待され、株主はその中心的な役割の1つになります。たぶんたぶん。
提携企業の増加に伴うプラットフォーム効果
仮に「優待のいずみ」の提携企業が増えてきた場合には、提携企業間での競争や、運営元(胴元)としてのabcの裁量が大きくなる効果も期待できます。
各提携企業の特典内容の底上げにつながれば株主のメリットになりますし、abcによる戦略的な送客キャンペーンのようなものを実施できれば提携企業にもさらに訴求できることでしょう。
「優待のいずみ」がプラットフォームとしてより戦略的、機動的に動き出すことを期待したいと思います。
某社長の意味深発言
こちらは、ラジオから。
「これは僕の独り言ですけど、にゃんコミュニティが優待のいずみに参画して、abcの株主優待ポイントとNYANが交換できるとかあるかもしれないですからね」、「WOWBI…」、「MVMNTで決済してとか色々あるかもしれないですから」
2026年11月7日の松田社長とカズさんのラジオ(Xのスペース)の54:45あたり~
確かに…優待ポイントに流通可能性を持たせないスキームなので、優待ポイントと提携企業(コミュニティ)が提供する特典(トークン)は「交換」する関係にはありませんね。こういったアイディアの実現性の検証も待たれるところ。
株主以外も使えたら良いのでは
小規模店舗向けにこんな方向性も面白いなぁと思ったやつを貼っておきます。
まとめ
abc株式会社(証券コード:8783、以下「abc」)が開始した株主優待ポイントの新たな利用サービス「優待のいずみ」についてでした。
株主優待ポイントの使い道を自社以外の様々な企業・お店のサービスに広げていくという面白い取り組みなのですが、その仕組み自体も興味深く、株主・提携企業・abcの3者それぞれが得をできるようにするための巧妙な設計意図が感じられます。
うまくいくと良いですね。



 Yahoo!ショッピングの年間ベストストア
